Domain wohnungsmanagement.de kaufen?
Wir ziehen mit dem Projekt
wohnungsmanagement.de um.
Sind Sie am Kauf der Domain
wohnungsmanagement.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wohnungsmanagement.de kaufen?
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
Ähnliche Suchbegriffe für Hypotheken
Top-Angebote
Produkte zum Begriff Hypotheken:
-
Absturzsicherung Instandhaltung-SetKomplettes und kostengünstiges Instandhaltung-Set Das Instandhaltung-Set von Kratos Safety® bietet eine umfassende und kostengünstige Lösung für Arbeiten in geringer Höhe. Die Zusammenstellung beinhaltet einen Zweipunktauffanggurt mit Schnellverschluss-Schnallen für einfache Handhabung. Außerdem enthält es ein Höhensicherungsgerät mit einer Gurtbandlänge von 1,75 m, das ideal für Arbeiten an Arbeitsbühnen geeignet ist. Zur sicheren Befestigung steht ein Verankerungsring mit einer Breite von 20 mm und einer Länge von 1,20 m zur Verfügung. Der Rucksack mit einer Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern erleichtert den Transport der Ausrüstung. Mit einem Gesamtgewicht von 3,35 kg ist dieses Set eine praktische Lösung für Wartungsarbeiten in niedriger Höhe. Besonderheiten Für Arbeiten in geringer Höhe Enthält Zweipunktauffanggurt mit Schnellverschluss-Schnallen Höhensicherungsgerät mit 1,75 m Gurtbandlänge für Arbeitsbühnen Verankerungsring mit 20 mm Breite und 1,20 m Länge Rucksack mit 12L Gesamtvolumen und Außentasche mit Reißverschluss Spezifikationen Normen: EN 361:2002 EN 360:2002 DIN 19427:2017 EN 795:2012 Type B EN 566:2017305,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
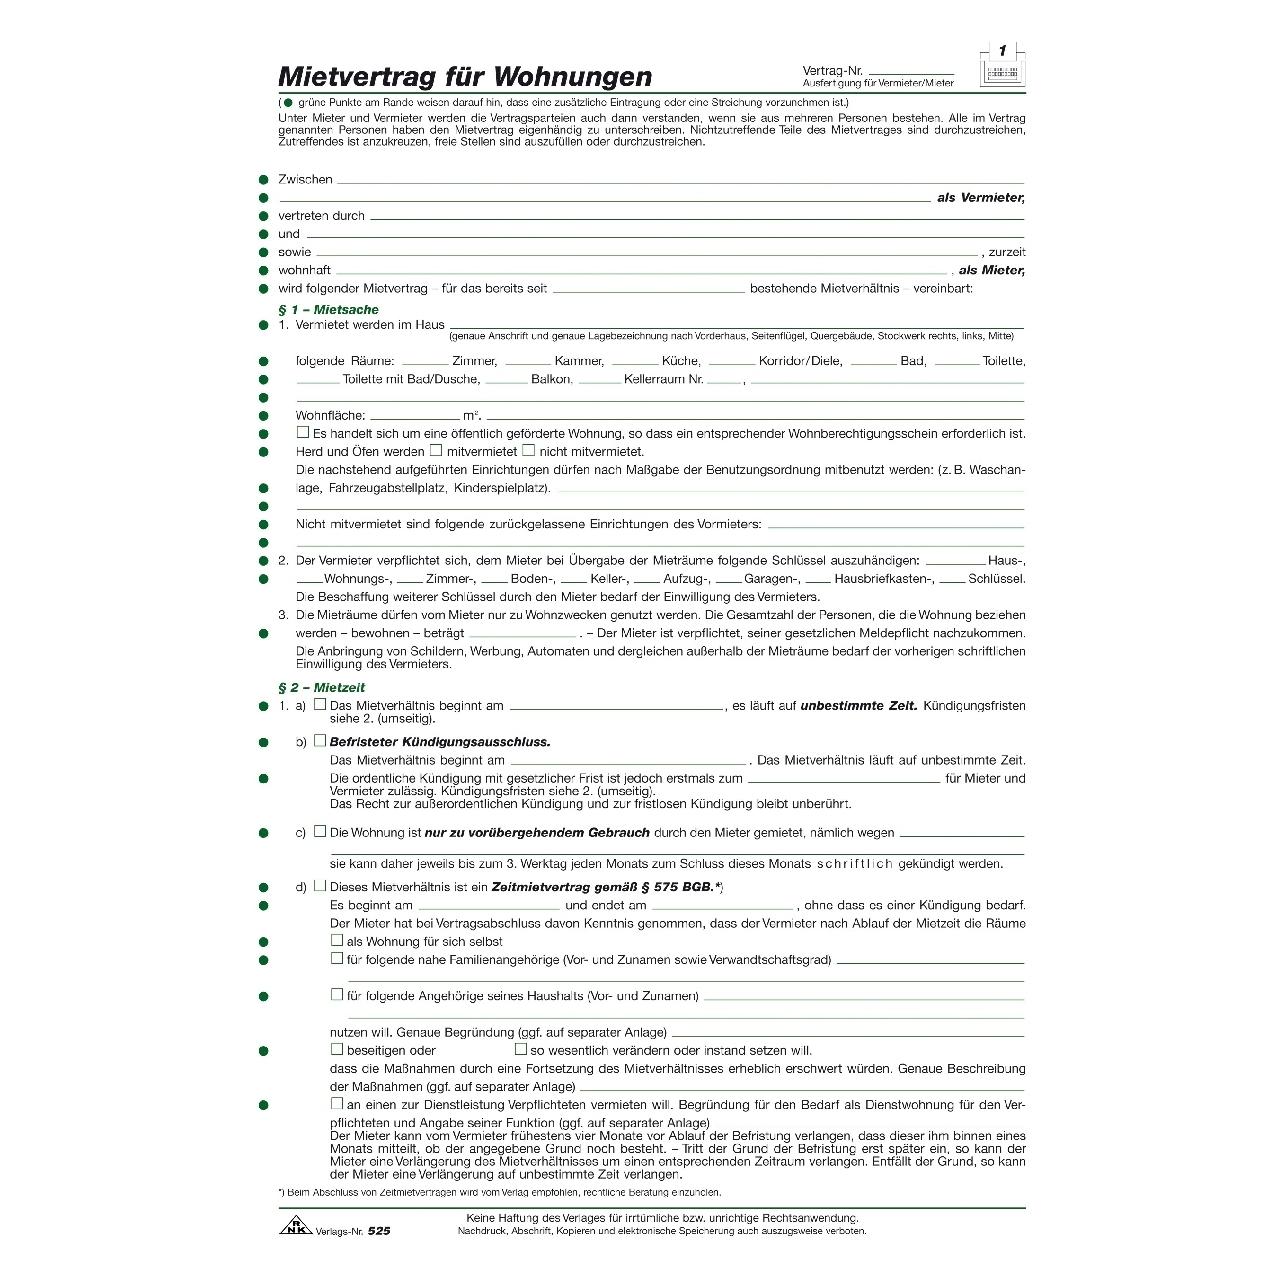
RNK Verlag Mietvertrag universal, selbstdurchschreibendUniversal Mietvertrag für Wohnungen selbstdurchschreibend Dieser Mietvertrag eignet sich zur Vermietung von preisgebundenen, preisfreien und Eigentumswohnungen. In einem Arbeitsgang werden Ausfertigungen für Mieter und Vermieter erstellt. Besonderheiten: - umfassende Befristungsmöglichkeit mit Angabe der Gründe - befristeter Kündigungsausschluss möglich - Vermietung zum vorübergehenden Gebrauch möglich - Kleinreparaturklausel mit Freifeldern für die Werteangaben - Sicherheitsleistung (Kaution) - Mitvermietung von Garage/Stellplatz möglich - Staffelmietvereinbarung möglich - + Wohnungsgeberbescheinigung 3 x 2 Blatt DIN A4, selbstdurchschreibend5,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Sigel MV 480 A4 Mietvertrag für WohnungenFormularsatz zum Mieten oder Vermieten von Wohnraum Inkl. ausführlicher Mietraumbeschreibung und Übergabeprotokoll Selbstdurchschreibender Satz aus 2 x 4 Blatt für Mieter und Vermieter Vermerke zu Betriebskostenaufstellung und Hausordnung möglich Vermietung zusätzlicher Flächen und Freiflächen möglich Aktualisiert nach BGH-Urteil zu Schönheitsreparaturen/Abgeltungsklauseln Aktualisiert nach Mietnovellierungsgesetz 2015 Von Rechtsexperten geprüft, rechtssicher Merkmale: Ausführung: für Wohnungen weitere Produktinformationen: Format: DIN A4 hoch Blattanzahl: 2x 4 Blatt Ausführung: selbstdurchschreibend3,25 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
-
Wie lautet die Nebenkostenabrechnung im Mietvertrag?
Die Nebenkostenabrechnung im Mietvertrag legt fest, welche Kosten der Mieter zusätzlich zur Miete tragen muss. Dazu gehören in der Regel Kosten für Heizung, Wasser, Müllentsorgung, Gebäudeversicherung und Hausmeisterdienste. Die genaue Aufschlüsselung der Kosten und die Berechnungsmethode sollten im Mietvertrag genau festgehalten sein. **
-
Was ist der durchschnittliche Zinssatz für Hypotheken in deiner Region?
Der durchschnittliche Zinssatz für Hypotheken in meiner Region beträgt derzeit etwa 2,5%. Dies kann je nach Kreditwürdigkeit und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken und Kreditgebern nach aktuellen Angeboten zu erkundigen. **
Wie werden Immobilienkalkulatoren zur Berechnung von Hypotheken und Darlehen verwendet?
Immobilienkalkulatoren werden verwendet, um die monatlichen Raten für Hypotheken und Darlehen basierend auf dem Darlehensbetrag, Zinssatz und Laufzeit zu berechnen. Benutzer können verschiedene Szenarien durchspielen, um die Auswirkungen von Änderungen in den Parametern zu verstehen. Die Ergebnisse helfen bei der Entscheidungsfindung und Planung von Immobilienfinanzierungen. **
Was sind die gängigsten Konditionen für Hypotheken in verschiedenen Banken?
Die gängigsten Konditionen für Hypotheken in verschiedenen Banken umfassen Zinssätze, Laufzeiten und Tilgungsmöglichkeiten. Die Zinssätze können variabel oder fest sein, die Laufzeiten reichen typischerweise von 10 bis 30 Jahren und die Tilgungsmöglichkeiten können flexibel gestaltet werden. Es ist wichtig, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
Top-Angebote
Produkte zum Begriff Hypotheken:
-
NebenkostenAbrechnung 2020NebenkostenAbrechnung 2020 Rechnen Sie Betriebs- und Nebenkosten rechtssicher ab Vermeiden Sie Fehler bei der Erstellung der Betriebs- und Nebenkostenabrechnung. Die Software "NebenkostenAbrechnung 2020" hilft privaten Vermietern bei der rechtssicheren Umlage von Betriebs-, Heiz- und Nebenkosten für beliebig viele Objekt-, Wohnungs- und Mieterdaten Sparen Sie Zeit und vergessen Sie nichts durch vorangelegte Kostenarten und gängige Umlageschlüssel - beliebig erweiterbar! Hinweis: Nur für Abrechungszeiträume beginnend in 2020. Laut Deutschem Mieterbund ist jede zweite Abrechnung falsch oder unvollständig. Umzulegende Kosten müssen in der Betriebskostenverordnung aufgelistet und für jeden Mieter ausweis- und belegbar sein. Beugen Sie Auseinandersetzungen mit Ihren Mietern vor - mit der Software NebenkostenAbrechnung 2020 sind Sie auf der sicheren Seite. Kostenlose Online-Updates der Software halten Sie immer auf dem neuesten Rechtsstand. Nehmen Sie die Abrechnung der Nebenkosten selbst in die Hand! Verteilung der Kosten anhand vorgegebener und flexibel anpassbarer Umlageschlüssel Per Mausklick zur Übersicht aller Kostenanteile und Umlage über alle Mieter Direkte Erfassung von Zählerständen und Zuordnung von Rechnungen für alle Betriebskostenarten Wertvolle Praxistipps und Musterfälle zu den häufigsten Problemfällen (z.B. Abrechnung bei Mieterwechsel oder die Umlage von Heizkosten) Kostenlose Vermietertipps und digitale Belegverwaltung Erhalten Sie neben der Software kostenlosen Zugang zum Online-Ratgeber NebenkostenBerater . Stets aktuelle Tipps, Checklisten und Erläuterungen helfen Ihnen bei allen Fragen rund um das private Vermieten (365 Tage Zugriff ab Registrierung). Features: Direkt ausfüllbare Bescheinigung über Haushaltsnahe Dienstleistungen (§35a II EStG) nach den Maßgaben der Finanzbehörden Verbesserung bei der Berechnung der Umlagen, da jetzt auch längere Zeiträume als der Abrechnungszeitraum berücksichtigt werden. Alle Rechnungen und Belege bequem über den BelegManager verwalten und alle relevanten Bezeichnungen und Beträge direkt in die NebenkostenAbrechnung übernehmen. Auf dem neusten Rechtsstand: Mit allen aktuellen und wichtigen Informationen rund um die Themen Betriebskosten- und Heizkostenabrechnung Flexibler Abrechnungszeitraum Nutzen Sie NebenkostenAbrechnung 2020 je Objekt auch mit unterschiedlichen Abrechnungszeiträumen für alle Abrechnungen mit Beginn im Jahr 2020 . Ein Abrechungszeitraum umfasst max. 365 bzw. 366 Tage und sollte spätestens zum 31.12.2020 beginnen. Noch einfacher im Folgejahr Durch die Übernahme der Daten von der NebenkostenAbrechnung 2020 in die Folgeversion 2021 müssen Sie in vielen Fällen lediglich die Verbrauchswerte aktualisieren - Fertig! Systemvoraussetzungen Hardware : PC ab 1 GHz, min. 512 MB RAM, CD-ROM-Laufwerk Betriebssystem : Windows 8 / 10 Aktueller Webbrowser : z. B. Chrome oder Firefox Internet-Zugang für Ratgeber und Online-Update Festplattenspeicher : ca. 200 MB USB-Installation: USB 2.0-Stick ab 512 MB29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Hausverwaltung 2025Lexware Office Hausverwaltung 2025 ? Professionelle Software für Immobilienverwaltung, Mietabrechnungen und Organisation Lexware Office Hausverwaltung 2025 bietet Vermietern, Hausverwaltern und Immobilienbesitzern eine leistungsstarke Lösung zur einfachen und effizienten Verwaltung von Immobilienbeständen. Die Software unterstützt Sie dabei, sämtliche wichtigen Aufgaben rund um Mietobjekte, Wohnungen, Gebäude und Bewohner übersichtlich zu organisieren und professionell abzuwickeln. Von der Verwaltung von Mieterdaten über die Organisation von Objektinformationen bis hin zur Erstellung wichtiger Auswertungen unterstützt Lexware Office Hausverwaltung 2025 Anwender bei den täglichen Aufgaben einer modernen Immobilienverwaltung. Besonders kleinere und mittlere Hausverwaltungen profitieren von einer benutzerfreundlichen Oberfläche, klar strukturierten Funktionen und einer effizienten Arbeit...423,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absturzsicherung Instandhaltung-SetKomplettes und kostengünstiges Instandhaltung-Set Das Instandhaltung-Set von Kratos Safety® bietet eine umfassende und kostengünstige Lösung für Arbeiten in geringer Höhe. Die Zusammenstellung beinhaltet einen Zweipunktauffanggurt mit Schnellverschluss-Schnallen für einfache Handhabung. Außerdem enthält es ein Höhensicherungsgerät mit einer Gurtbandlänge von 1,75 m, das ideal für Arbeiten an Arbeitsbühnen geeignet ist. Zur sicheren Befestigung steht ein Verankerungsring mit einer Breite von 20 mm und einer Länge von 1,20 m zur Verfügung. Der Rucksack mit einer Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern erleichtert den Transport der Ausrüstung. Mit einem Gesamtgewicht von 3,35 kg ist dieses Set eine praktische Lösung für Wartungsarbeiten in niedriger Höhe. Besonderheiten Für Arbeiten in geringer Höhe Enthält Zweipunktauffanggurt mit Schnellverschluss-Schnallen Höhensicherungsgerät mit 1,75 m Gurtbandlänge für Arbeitsbühnen Verankerungsring mit 20 mm Breite und 1,20 m Länge Rucksack mit 12L Gesamtvolumen und Außentasche mit Reißverschluss Spezifikationen Normen: EN 361:2002 EN 360:2002 DIN 19427:2017 EN 795:2012 Type B EN 566:2017305,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
-
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
Ähnliche Suchbegriffe für Hypotheken
-
RNK Verlag Mietvertrag universal, selbstdurchschreibendUniversal Mietvertrag für Wohnungen selbstdurchschreibend Dieser Mietvertrag eignet sich zur Vermietung von preisgebundenen, preisfreien und Eigentumswohnungen. In einem Arbeitsgang werden Ausfertigungen für Mieter und Vermieter erstellt. Besonderheiten: - umfassende Befristungsmöglichkeit mit Angabe der Gründe - befristeter Kündigungsausschluss möglich - Vermietung zum vorübergehenden Gebrauch möglich - Kleinreparaturklausel mit Freifeldern für die Werteangaben - Sicherheitsleistung (Kaution) - Mitvermietung von Garage/Stellplatz möglich - Staffelmietvereinbarung möglich - + Wohnungsgeberbescheinigung 3 x 2 Blatt DIN A4, selbstdurchschreibend5,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Sigel MV 480 A4 Mietvertrag für WohnungenFormularsatz zum Mieten oder Vermieten von Wohnraum Inkl. ausführlicher Mietraumbeschreibung und Übergabeprotokoll Selbstdurchschreibender Satz aus 2 x 4 Blatt für Mieter und Vermieter Vermerke zu Betriebskostenaufstellung und Hausordnung möglich Vermietung zusätzlicher Flächen und Freiflächen möglich Aktualisiert nach BGH-Urteil zu Schönheitsreparaturen/Abgeltungsklauseln Aktualisiert nach Mietnovellierungsgesetz 2015 Von Rechtsexperten geprüft, rechtssicher Merkmale: Ausführung: für Wohnungen weitere Produktinformationen: Format: DIN A4 hoch Blattanzahl: 2x 4 Blatt Ausführung: selbstdurchschreibend3,25 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie lautet die Nebenkostenabrechnung im Mietvertrag?
Die Nebenkostenabrechnung im Mietvertrag legt fest, welche Kosten der Mieter zusätzlich zur Miete tragen muss. Dazu gehören in der Regel Kosten für Heizung, Wasser, Müllentsorgung, Gebäudeversicherung und Hausmeisterdienste. Die genaue Aufschlüsselung der Kosten und die Berechnungsmethode sollten im Mietvertrag genau festgehalten sein. **
-
Was ist der durchschnittliche Zinssatz für Hypotheken in deiner Region?
Der durchschnittliche Zinssatz für Hypotheken in meiner Region beträgt derzeit etwa 2,5%. Dies kann je nach Kreditwürdigkeit und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken und Kreditgebern nach aktuellen Angeboten zu erkundigen. **
-
Wie werden Immobilienkalkulatoren zur Berechnung von Hypotheken und Darlehen verwendet?
Immobilienkalkulatoren werden verwendet, um die monatlichen Raten für Hypotheken und Darlehen basierend auf dem Darlehensbetrag, Zinssatz und Laufzeit zu berechnen. Benutzer können verschiedene Szenarien durchspielen, um die Auswirkungen von Änderungen in den Parametern zu verstehen. Die Ergebnisse helfen bei der Entscheidungsfindung und Planung von Immobilienfinanzierungen. **
-
Was sind die gängigsten Konditionen für Hypotheken in verschiedenen Banken?
Die gängigsten Konditionen für Hypotheken in verschiedenen Banken umfassen Zinssätze, Laufzeiten und Tilgungsmöglichkeiten. Die Zinssätze können variabel oder fest sein, die Laufzeiten reichen typischerweise von 10 bis 30 Jahren und die Tilgungsmöglichkeiten können flexibel gestaltet werden. Es ist wichtig, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.